まるで別の会社に
日本郵船をはじめとする海運銘柄は、景気敏感株の代表格です。
景気が良ければ利益が積み上がり、悪ければ青息吐息。
配当も増えたり減ったり。
国際的な海上運賃に大きく影響を受けるため、バルチック海運指数などの海運市況指標が注目され、その動きによって翌日の海運株の株価が動くこともあります。
長期投資がメインの私ですが、海運銘柄は長期前提でのんびり保有というわけにはいかず、値動きを楽しむ(!?)銘柄でした。
コロナ禍の時には、売りそびれた状態でした。
先日、伊藤忠商事(8001)の銘柄紹介の際にも書いたのですが、私はコロナ禍の際、国際貿易が止まると思い、商社株等は全部売り、その後は思考停止していました。
そんな放置株銘柄の一つが日本郵船でした。
コロナ禍で当然景気がいいわけがなく、長期塩漬けだなと覚悟していました。
ところが!
コロナ禍で世界的な物流混乱やコンテナ不足によって海上運賃が急騰し、海運各社は大きな利益を得たのです!
日本郵船も、コンテナ船事業を担う持分法適用会社ONE(Ocean Network Express)から巨額の利益を得ました。
そして、その大きな利益をてこに、財務体質は大変身。
まるで別の会社のようになりました。
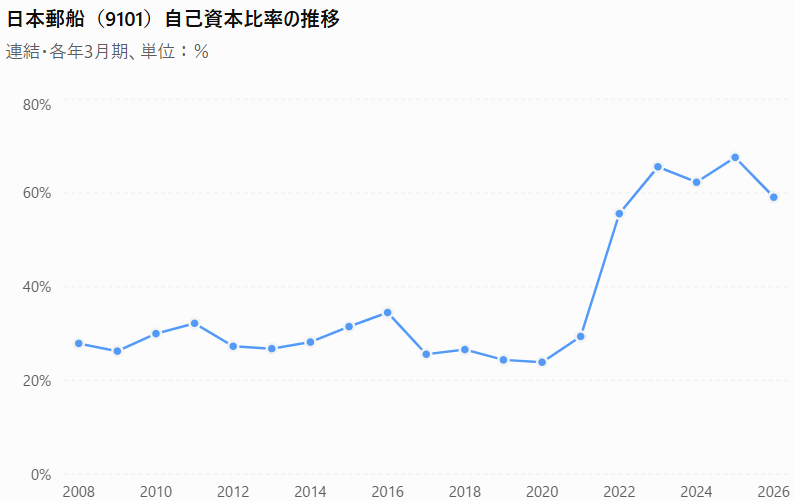
地政学的リスクや貿易問題の影響は大きく受けるでしょうし、今でも景気敏感株であることに変わりはありません。
しかし、財務体質を大幅に改善するとともに、事業構造の見直しや収益基盤の強化を進めています。
コロナ前後の財務指標を抜粋して比較すると、次の通りです。
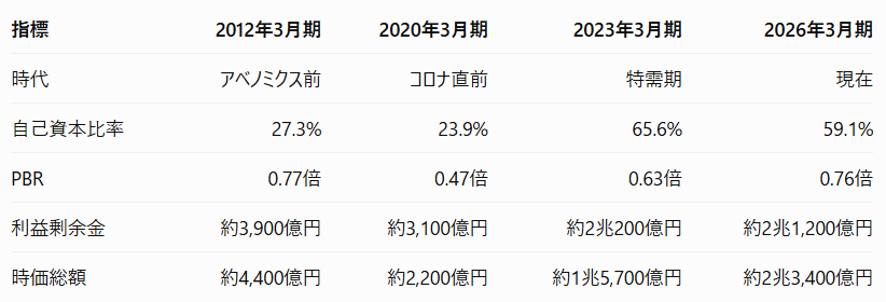
コロナ禍の特需によって自己資本を大幅に積み上げたことで、「不況になれば経営基盤まで大きく傷む企業」から「不況でも耐えられる財務基盤を持つ企業」へ変わった可能性があります。
もっとも、財務体質が劇的に改善したからといって、株価が高く評価されるとは限りません。
日本郵船のPBRは、現在でも1倍前後です。
海運業が景気敏感業種である以上、好況時の利益が将来も続くとは限らないと市場が見ているのでしょう。
財務体質は大きく変わっても、海運業の宿命までは変わらない。
そんなところでしょうか。
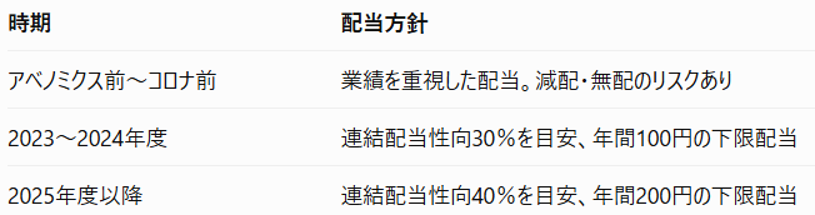
そして、配当政策も大きく変わりました。
かつての日本郵船は、海運市況によって業績が大きく変動し、減配も珍しくない銘柄でした。
しかし、2025年5月には連結配当性向の目安を30%から40%に引き上げ、年間配当の下限も1株100円から200円に引き上げました。
(出典:日本郵船 HP 配当・株主優待)
もちろん、将来にわたって減配しないことを保証するものではありません。
それでも、配当の下限が設定されたことで、以前よりは安心して長期保有できる銘柄になってきたように思います。
日本郵船(9101)の基本データ・株主優待
2026年10月13日終値時点
- 株価:7,557円
- PER:12.72倍
- PBR:0.98倍
- 年間配当予想:240円/株
- 配当利回り:3.18%
株主優待は、飛鳥クルーズ料金10%割引優待券がもらえます。
(出典:日本郵船 HP 配当・株主優待)
保有株数によって、もらえる枚数が変わります。
| 保有株式数 | 優待券枚数 |
|---|---|
| 100株以上1,500株未満 | 4枚 |
| 1,500株以上3,000株未満 | 6枚 |
| 3,000株以上 | 10枚 |
毎年3月末時点の株主が対象です。
まだ、クルーズというと、庶民には縁遠い感じがします。
しかし、今後は東京ディズニーランド・シーを運営するオリエンタルランド(4661)もクルーズ船の運航を予定しています。
クルーズ旅行がもっと身近なレジャーになれば、飛鳥クルーズの優待にも関心が集まるかもしれませんね。
つぶやきコーナー
ここからは完全に個人的な感想です。
日本郵船の変身ぶりを通して、改めて資本の力のすごさを感じました。
数年間の巨額の利益によって、企業の財務体質がここまで変わるとは!
コロナ禍では長期塩漬けを覚悟していた銘柄でしたが、今では長期保有を考えられる銘柄になりました。
もっとも、財務体質が良くなったからといって、海運市況の荒波がなくなるわけではありません。
これからも景気動向に注意しながら、変身した日本郵船との付き合いを続けていきたいと思います。
*免責事項をご確認ください。
コメント