今回は、名古屋証券取引所のプレミア市場に上場する愛知電機(6623)をご紹介します。
変圧器などの電力機器を手がける、知る人ぞ知る中堅企業です。
私にとっては、学生時代にアルバイトをしたこともある、ちょっと特別な会社です。
世界の黒子
会社の名前からもわかるように、いわゆる「名古屋銘柄」で、名証単独上場ということもあって、全国的な知名度はそれほど高くなく、株価も長らく割安に評価されていた印象があります。
愛知電機は、もともと変圧器メーカー。
愛知電機の3つの主な事業として、電力機器事業、回転機事業、プリント基板事業に注力しています。
愛知電機のHPにある「今日も世界が、動き続けるために。」から始まる1文は、世界の黒子の高い技術魂と誇りが感じられる名文だと思います。
愛知電機(6623)の基本データ・株主優待
株価:8300円(2026年10月21日終値)
PER:8.97倍
PBR:0.89倍
年間配当予想:280円/株
配当利回り:3.37%
総合利回り(見なし):3.73%(100株保有1年以上の継続保有前提)
自己資本比率:59.6% と安泰の一方、
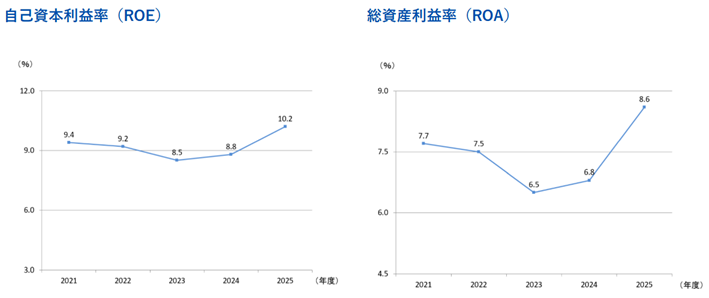
ROE:10.23%と高く収益性を確保しています。
時価総額は約800億円あります。けっして小さくありません。
株主優待は、以下の通りです。
・権利確定月:3月末
・優待内容:選べるギフト
100株以上: 3000円相当
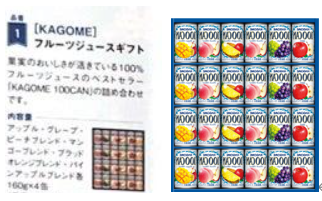
今年は、KAGOMEのフルーツジュースギフトをいただきました。
なお、次のように株式併合を行っています。
効力発生日 株式併合
2016年10月1日 5株→1株
当時は投資単位を適正な水準にするための株式併合でしたが、株価が8,000円を超えた今では、むしろ株式分割を検討してもよい水準になっています。
株主還元も積極的です。
年間配当推移は次のグラフのようになります。
(出典:愛知電機HP 業績・指標ハイライト)
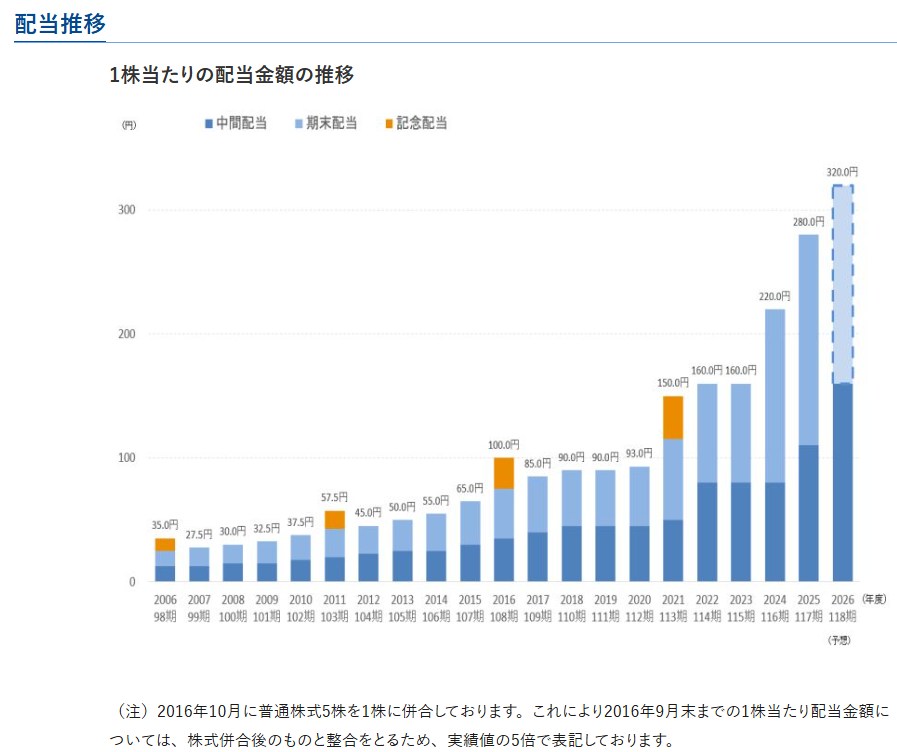
中期経営計画2028年(2024~2028年度)において、安定配当を基本方針としながら、業績に応じた利益配当を行うこととし、連結配当性向30%以上を目指す方針を示しています。
配当がどんどん上がっているのですが、株価も上昇傾向で、配当利回りが上がってきません。
業績好調!今期も最高益を予想
業績は好調です。
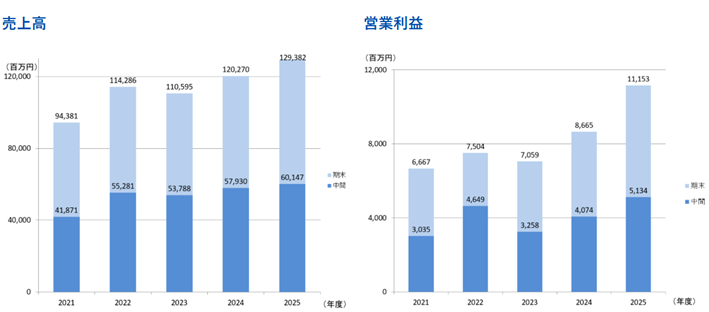
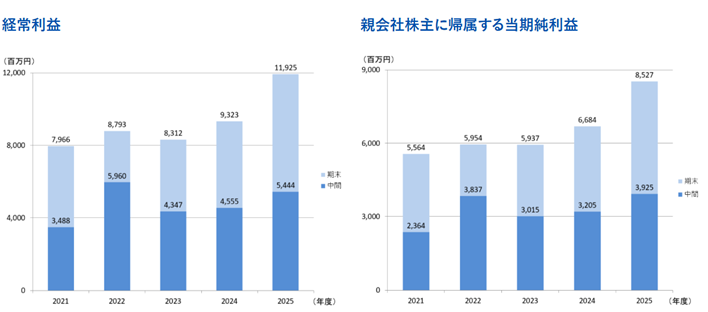
ここ5年間の連結売上高、経常利益、一株当たり当期純利益は概ね上昇傾向です。
2026年3月期のプリント基板事業は、売上高が前期比36.1%増、セグメント利益が40.1%増と急拡大しました。
生成AI関連の需要拡大に加え、新工場の本格稼働も業績を押し上げています。
変圧器メーカーという印象の強い愛知電機ですが、今や生成AIの成長を陰で支える企業でもあるのです。
2027年3月期も高水準の業績を維持し、経常利益は過去最高を更新する予想です。
(出典:2027年3月期第一四半期決算短信)
黒子に徹するはずが、生成AI用サーバー向けにプリント基板が急拡大し、注目されています。
生成AI関連などの投資は、景気や企業の投資計画に左右されます。今の高い利益率がいつまでも続くとは限らないので、今後状況にも注目していきたいと思います。
つぶやきコーナー
ここからは完全に個人的な感想です。
バブルの頃、学生だった私は、この会社でアルバイトをさせていただきました。ものすごく割のいい時給だったことを覚えています。
今思えば、学生に会社を知ってもらい、就職につなげたいという思いもあったのかもしれません。
結局、私は愛知電機には就職しませんでしたが、今では私の資金が代わりに働いて(!?)います。
何とも不思議なご縁を感じます。
これからも、愛知電機の株をのんびり保有しながら、優待ライフを楽しんでいきたいと思います。
*免責事項をご確認ください。
コメント