今年(2026年)の1月のこと、私は外出先ですごい光景を目にしました。
金地金も販売している宝飾店の前に、開店前から行列が・・!!
地政学的リスク × 円安 × インフレ × 金利動向。
こうした経済状況の中で、資産防衛の面でも投資の面でも「金」が有力な選択肢になっているのかなと感じました。
そして、勤務のため列に並べないことに、なぜか危機感まで覚えてしまいました。
行列を見るとつい参加してしまう習性がありまして・・(笑)。
金塊の代わりに住友金属鉱山株を買うのはどうなのか?
住友金属鉱山は、鹿児島県にある菱刈鉱山の権益を100%保有しています。
菱刈鉱山は、現在も商業規模で操業を続ける国内最大の金鉱山です。
しかも、世界的に見ても金の含有量が多い優良鉱山として知られています。
海外にも鉱山権益を持っていますが、国内にこれほどの金鉱山を保有していることには大きな魅力があります。
私が住友金属鉱山の株を購入した理由の一つが、まさにそこでした。
日本郵船(9101)をはじめとする海運株と同様、住友金属鉱山も景気敏感株です。
資源価格が上がれば利益が積み上がり、下がれば青息吐息。配当も増えたり減ったり、という会社でした。
しかし、最後には「金」があるから会社が無くなることはない・・・。
今から考えると、よくわからない理由(自分への言い訳)もあり、値動きを楽しむ(!?)銘柄として保有していました。
そして、日本郵船と同様に、コロナ禍で売りそびれて長期塩漬けコースとなり、見て見ぬふりの日々でした。
ところが、去年(2025年)の後半頃から様子が変わりました。
見て見ぬふりをしていた住友金属鉱山の株価が、私の「やれやれ売り」ラインを高速で駆け抜け、売りを躊躇させるほどの躍進を見せているのです。
これは、金価格が上がったから、でしょうか。
実は、住友金属鉱山はそれほど単純な会社ではありません。
金だけでなく、銅もニッケルも扱う、世界の資源価格に振り回される会社なのです。
住友金属鉱山の事業は、大きく次の3つの柱で構成されています。
- 資源事業:国内外の鉱山で金や銅などの資源を開発・生産する事業
- 製錬事業:鉱石などから銅やニッケルなどの金属を取り出す事業
- 材料事業:電池材料や電子部品向けの高機能材料などを製造する事業
(参考:住友金属鉱山HP 事業・製品)
特に銅価格は、業績を左右する重要な要因です。ニッケル価格や為替相場の変動も無視できません。
また、材料事業では、データセンターなどに使われる電子部品向けの材料も扱っています。
つまり、金価格だけを見ていればよい会社ではないのです。
金価格が上昇しても、銅やニッケルの価格、製錬事業の採算などによって、会社全体の業績は大きく変わってきます。
「金鉱山を持っている会社だから、金価格が上がれば株価も上がる」
そんな単純な話ではなさそうです。
(出典:住友金属鉱山「2026年度第1四半期決算説明資料」P10)
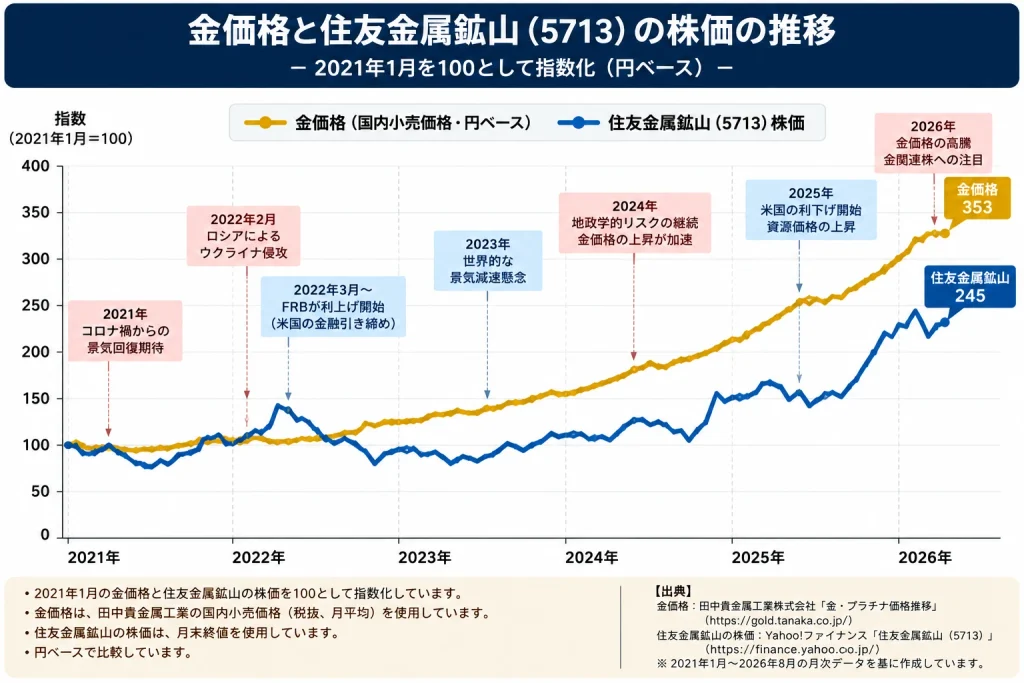
興味から金価格とし三友金属鉱山の株価の推移を指数化してみましたが、明確な相関は・・言えないようです。
一方で、私が以前より注目しているのが、配当政策の変化です。
かつての住友金属鉱山は、資源価格の変動によって業績が大きく左右され、大幅な減配も珍しくない銘柄でした。
しかし、株主還元方針は大きく変わりました。
現在は、原則として連結配当性向35%以上とし、連結自己資本比率が55%を上回る間は、DOE3.5%を配当の下限指標としています。
(出典:住友金属鉱山HP 株主還元・配当情報)
DOEとは、株主資本に対してどの程度の配当を行うかを示す指標です。
利益に対する配当の割合を示す配当性向とは異なり、株主資本を基準にするため、業績が変動しても配当を比較的安定させやすい特徴があります。
もちろん、DOE3.5%は株価に対する配当利回り3.5%を保証するものではありません。また、自己資本比率に関する条件もあります。
それでも、以前より配当の安定性を重視する方向に変わったことは、長期保有する株主にとって歓迎できる変化だと思います。
さらに、自己株式の取得・消却にも取り組んでおり、株主還元を重視する姿勢が見られます。
値動きを楽しむために買ったはずの銘柄ですが、以前よりは長期保有する理由が増えてきたように思います。
住友金属鉱山(5713)の基本データ・株主優待
株価:8,783円(2026年10月16日時点)
PER:10.95倍
PBR:1.11倍
年間配当予想:207円/株
配当利回り:2.36%
株主優待は、ありません。
配当利回りだけを見ると、株価が上り、現在は高配当株として飛び抜けた水準ではありません。
しかし、配当政策の変化や資源価格による業績拡大の可能性を考えると、なかなか興味深い銘柄だと思います。
もっとも、資源価格が下落すれば業績も株価も大きく影響を受けます。
配当方針が改善されたからといって、安心して放置できる銘柄というわけではありません。
つぶやきコーナー
ここからは完全に個人的な感想です。
株式アナリスト的には、
「住友金属鉱山は金関連株だが、金価格と同じ動きをするわけではない」
となるでしょう。
それは、そのとおりだと思います。
でも、一人の個人投資家の印象(思惑?)としては、金価格の上昇が今年のこの株の急騰の一因になっていると思っています。
金の購入がブームになり、テレビのバラエティー番組でも金の話題が取り上げられるほどでした。
金価格上昇 → 金鉱山を持っている会社の株が人気に → 株価上昇。
この方が、わかりやすいでしょう⁉
もちろん、実際の株価上昇には、銅価格の動向や業績見通し、為替相場など、さまざまな要因が関係しているはずです。
でも、株価というものは、企業の業績だけで決まるわけではありません。
短期的には、株価は人気投票の面もありますからね。
金価格の上昇をきっかけに、住友金属鉱山という会社に注目する投資家が増えたとしても、不思議ではないと思います。
ところで、株価が大きく上昇すると、今度は売り時に悩むことになります。
塩漬けだった頃は、買値に戻ったら売ろうと思っていたのに、いざ買値を大きく超えてくると、まだ上がるのではないかと思ってしまう。
我ながら、勝手なものです(笑)。
金価格が上がれば株価も上がるのか。
その答えは、どうやら「そういう時もあるけれど、それだけではない」ということになりそうです。
これからも金だけでなく、銅やニッケルなどの資源価格なども見ながら、住友金属鉱山の株を保有していきたいと思います。
*免責事項をご確認ください。
参考資料
コメント